
Parti da un mese reale
Un budget costruito su stime tende a saltare nella prima settimana, di solito nella categoria che hai stimato più bassa. Un budget costruito su un mese di movimenti reali parte da dove sei, quindi ogni limite è un cambiamento che hai scelto e non un numero in cui speri.
Se non hai ancora quel mese, registrane prima uno. Come capire dove vanno a finire i tuoi soldi lo imposta in cinque passi. Costa un mese, e risparmia i tre mesi di false partenze che di solito precedono un budget che funziona.
1. Separa i costi fissi da quelli variabili
I costi fissi sono uguali, o quasi, ogni mese: affitto, bollette, telefono, abbonamento ai mezzi, abbonamenti vari. Li cambi prendendo una decisione una volta sola, come traslocare, cambiare fornitore o disdire, non impegnandoti di più questo mese.
I costi variabili si muovono con le tue scelte: spesa alimentare, ristoranti, carburante, abbigliamento, svago. È qui che un limite mensile fa il suo lavoro.
Le spese annuali si nascondono nel mezzo. L’assicurazione dell’auto, un nome di dominio o un’iscrizione annuale sono fisse, ma arrivano in un solo mese e lo rovinano. Dividi ciascuna per dodici e mettila in budget ogni mese.
2. Dai un limite a ogni categoria
Ecco un budget di esempio costruito su un mese reale. I limiti variabili sono tagli, ma il totale deve anche coprire l’assicurazione e i compleanni che il mese scorso non c’erano:
| Categoria | Tipo | Mese scorso | Limite mensile |
|---|---|---|---|
| Affitto | Fisso | 850 | 850 |
| Bollette | Fisso | 154 | 160 |
| Telefono | Fisso | 20 | 20 |
| Abbonamento ai mezzi | Fisso | 45 | 45 |
| Abbonamenti | Fisso | 30 | 30 |
| Assicurazione auto, 540 all’anno | Fisso | 0 | 45 |
| Alimentari | Variabile | 480 | 420 |
| Ristoranti | Variabile | 310 | 180 |
| Carburante | Variabile | 190 | 200 |
| Abbigliamento | Variabile | 160 | 100 |
| Svago | Variabile | 130 | 90 |
| Salute | Variabile | 35 | 60 |
| Regali | Variabile | 0 | 50 |
| Altro | Variabile | 150 | 250 |
| Totale | 2554 | 2500 |
Il totale è solo 54 sotto il mese scorso, eppure i ristoranti da soli sono tagliati di 130. La differenza paga ciò che il mese scorso è mancato: 45 al mese per l’assicurazione, 50 per i regali e una voce Altro più ampia come cuscinetto per lo schermo rotto del telefono che nessuno mette in conto.
Due regole fanno funzionare i limiti. Taglia la categoria che ti ha sorpreso di più, non un po’ tutte. E lascia margine a Salute e Altro, perché un budget che punisce una visita in farmacia finisce abbandonato.
3. Somma tutto in un unico numero
Quattordici limiti per categoria sono troppi da controllare in piedi alla cassa. Un unico totale mensile è facile: 2.500 nell’esempio. Controlla il totale durante il mese, e guarda le categorie che lo compongono quando il totale comincia a correre.
Una cifra settimanale aiuta tra un controllo e l’altro. 2.500 divisi in quattro settimane fanno 625 a settimana. La maggior parte dei mesi è un po’ più lunga di quattro settimane, quindi considera 625 un tetto e non un obiettivo.
4. Controllalo durante il mese
Un budget che leggi il 31 è un resoconto. Se lo leggi il 10 e il 20 è ancora un piano. Guarda quanto resta, confrontalo con i giorni che mancano e, se una categoria è già vicina al limite, rallenta su quella invece che su tutto.
Impostarlo in WhereItWent
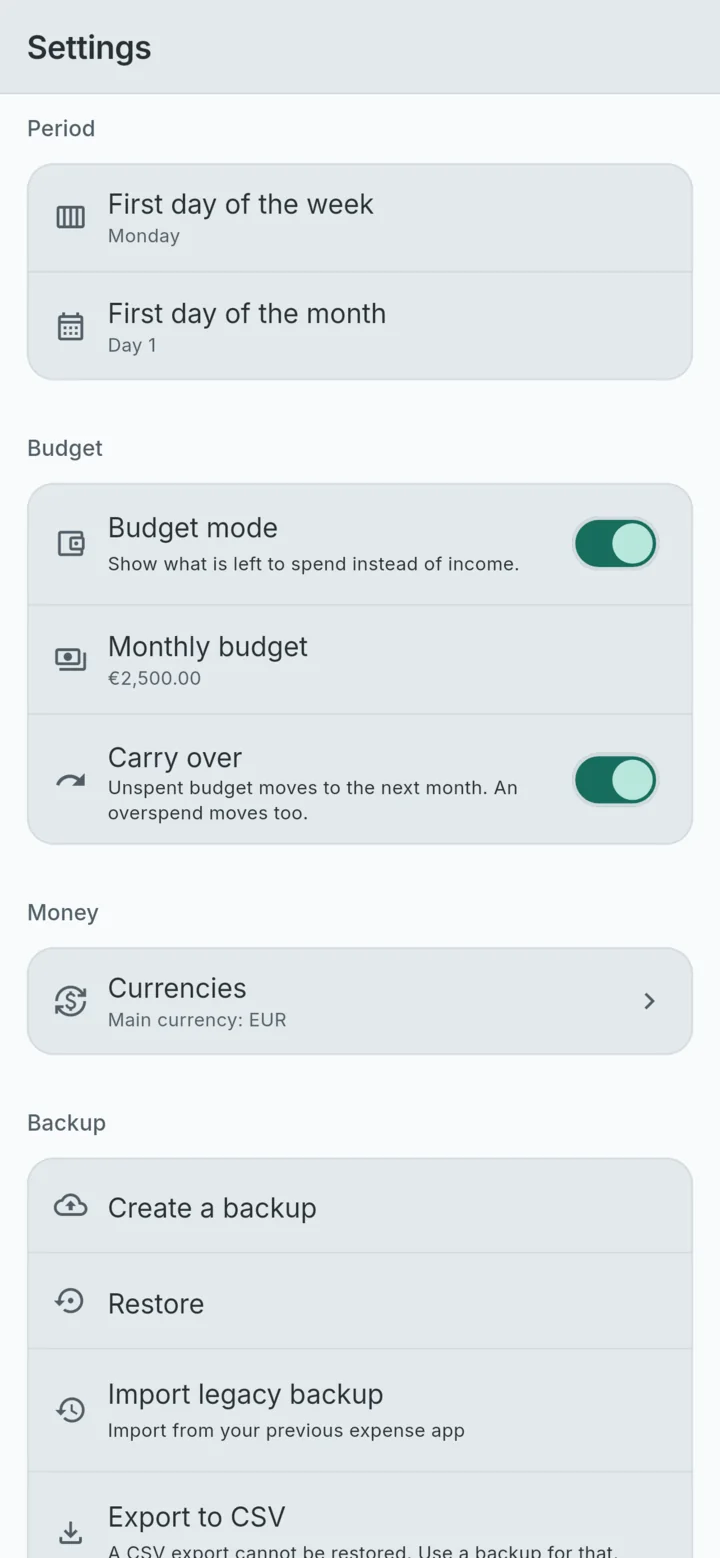
Nelle Impostazioni, attiva la Modalità budget e inserisci il Budget mensile. Se ricevi lo stipendio il 25, imposta Primo giorno del mese su 25 nella stessa schermata, e ogni mese di budget andrà da stipendio a stipendio.
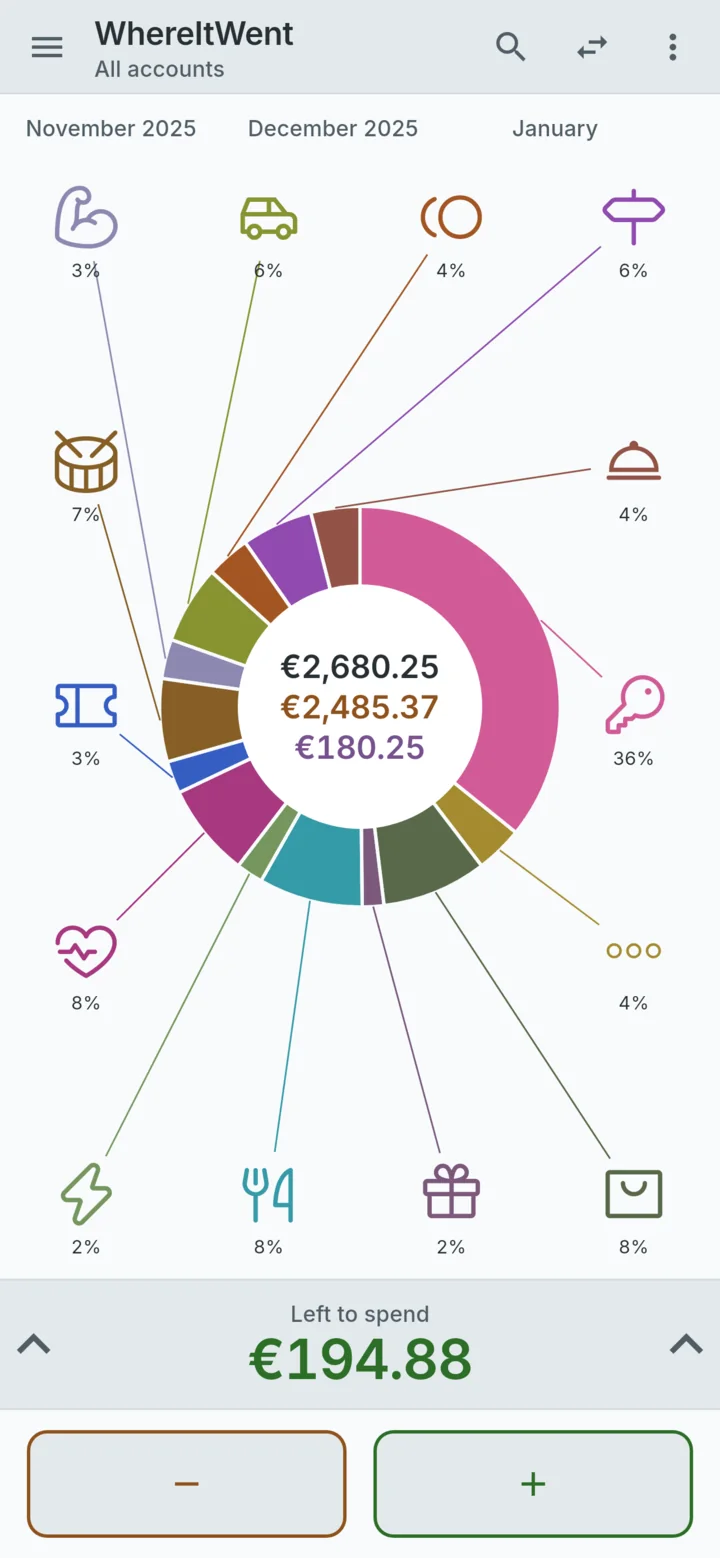
La barra in fondo alla dashboard mostra allora Resta da spendere al posto del saldo, e scende man mano che registri. Il centro dell’anello mostra quanto il mese può spendere, quanto è stato speso e quanto è stato riportato. Passa al periodo di una settimana e il budget si riduce a un quarto della cifra mensile. Le entrate compaiono comunque nei movimenti, ma non alzano mai il limite: il giorno di paga non aumenta ciò che puoi spendere nel mese.
WhereItWent tiene traccia di un unico totale mensile, non di un limite separato per ogni categoria. Tieni i limiti per categoria del passo 2 nel tuo piano e controllali sull’anello. Tieni premuta una categoria e il suo totale del mese compare al centro, pronto da confrontare con il limite.
Cosa succede agli avanzi
Con il Riporto attivo, ciò che non hai speso passa al mese successivo, e lo stesso vale per uno sforamento. Ecco come funziona con un budget di 2.500, a partire dal primo mese con dei movimenti:
| Mese | Riportato | Si può spendere | Speso | Resta |
|---|---|---|---|---|
| 1 | 0 | 2500 | 2320 | 180 |
| 2 | 180 | 2680 | 2610 | 70 |
| 3 | 70 | 2570 | 2700 | −130 |
| 4 | −130 | 2370 |
Uno sforamento è un debito con te stesso, non un nuovo inizio, e questo mantiene il budget onesto per tutto l’anno. La dashboard qui sotto mostra lo stesso calcolo con i centesimi veri: 180,25 riportati, 2.680,25 da spendere, 2.485,37 spesi e 194,88 rimasti.
Cosa sapere prima di affidartici
- La modalità budget vale per Tutti i conti. Quando la dashboard è limitata a un solo conto, mostra le cifre di quel conto e il budget si fa da parte.
- Il riporto si calcola dal tuo primo movimento, usando il budget attuale per ogni mese da allora. Se hai un lungo storico precedente al budget, l’importo riportato può essere alto. Disattivare il riporto fa ripartire da zero ogni mese.
- Il budget è nella tua valuta principale. Le spese in altre valute vengono convertite con i tassi di cambio che imposti tu.
I costi fissi sono più facili da mettere in budget quando sono già nel registro prima che inizi il mese. Come gestire bollette e abbonamenti ricorrenti spiega come inserirli una volta sola, così ogni mese li mostra in anticipo.
WhereItWent mostra quanto resta da spendere questo mese e può riportare gli avanzi nel mese successivo. Gratuita, offline, senza account, senza pubblicità.
Scarica WhereItWent